Domain litfaßsäule.de kaufen?
Wir ziehen mit dem Projekt
litfaßsäule.de um.
Sind Sie am Kauf der Domain
litfaßsäule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain litfaßsäule.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Stationenlernen: Musik & Werbung, SchulbücherDas Schulbuch 'Stationenlernen: Musik & Werbung' richtet sich an Schülerinnen und Schüler der Klassen 8 bis 10 und bietet einen innovativen Ansatz, um das Thema Musik in der Werbung praxisnah zu vermitteln. Mit insgesamt 13 methodisch vielfältigen Lernstationen, darunter eine spezielle iPad-Station für den Einsatz von GarageBand, ermöglicht das Heft einen interaktiven und kreativen Zugang zum Lehrplanthema. Die Lernstationen decken ein breites Spektrum ab, von der Analyse von Werbepsychologie und Zielgruppen bis hin zur praktischen Umsetzung von Audio-Logos, Jingles, Brand Songs und Sound Icons. Durch den Einsatz von QR-Codes und Shortlinks können insgesamt 36 digitale Inhalte direkt im Unterricht abgerufen werden, was den Lernprozess zusätzlich unterstützt. Die Stationen sind flexibel einsetzbar, entweder einzeln oder in Teamarbeit, und fördern so sowohl individuelles als auch kooperatives Lernen. Kreative Aufgabenstellungen, wie das Verfassen eines eigenen Werbetextes, das Komponieren eines Jingles oder das Drehen eines Videoclips, regen die Schülerinnen und Schüler dazu an, ihre eigenen Ideen zu entwickeln und umzusetzen. Ergänzt wird das Angebot durch schülergerechte Tutorials, die den Umgang mit GarageBand erklären und somit den digitalen Kompetenzerwerb fördern.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
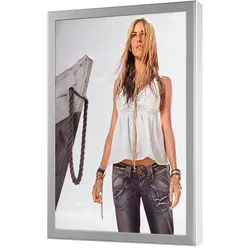
Leuchtkasten Werbung für außenLeuchtkasten Werbung für außen Sie wollen Ihre Reklame gut sichtbar außen an der Wand platzieren? Wir können es Ihnen ermöglichen! Leuchtkasten für außen ist ein Premiumprodukt aus deutscher Produktion und wird bei Werbung eingesetzt. Vier Langfeldleuchten oder optionale LED-Beleuchtung machen Ihre Werbung auch in Dunkelheit sichtbar. Standardausstattung: + Aluminiumrahmenkonstruktion aus verwindungssteifen Aluminium-Profilen + Oberfläche E6EV1, eloxal matt-silber + ESG-Sicherheitsglas 5 mm + 1-seitige Klapptüröffnung mit Gasdrucköffnern mit autom. Arretierung in geöffneter Stellung + Getriebeverriegelung mit 6-Kant Schlüssel + Klemmleiste mit verdeckt liegender Plakatfixierung über die gesamte Breite + Plakat direkt hinter der Schutzscheibe + Hintergrundbeleuchtung mit LED + Drehflügelöffnung DIN links/rechts für den Wartehallen-Einbau (2-seitig für Wartehalle) optional Maße: Breite: ca. 134,6 cm Höhe: ca. 191,1 cm Tiefe: ca. 16,3 cm Sichtmaß: 115 x 171 cm Plakatmaß: 118,5 x 175 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Ein Premiumprodukt des namhaften deutschen Herstellers.2467,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
KI in Medien, Kommunikation und Marketing, Fachbücher von Eva-Irina von Gamm, Veit Mathauer, Christina Vaih-Baur, Dominik PietzckerDer Herausgeberband beleuchtet den aktuellen globalen Einsatz von Künstlicher Intelligenz im Kommunikationssektor aus wirtschaftlicher, gesellschaftlicher und rechtlicher Perspektive. Auch der Blick der Rezipienten auf Produkte künstlicher Intelligenz wird dabei empirisch untersucht. Was sind ihre Erwartungen, Idiosynkrasien und Einstellungen gegenüber Künstlicher Intelligenz und ihren vielfältigen Anwendungen? Die Beiträge umfassen neben wissenschaftlichen Analysen auch aktuelle Trends aus Sicht von Praktikern und Experten. Die kritisch-analytische Betrachtung von KI-Anwendungen in Sub- und Populärkultur rundet den gesamten Band ab.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marketing, SchulbücherDie handlungsorientierte Reihe ist nach dem Rahmenlehrplan für die Fachschule für Wirtschaft konzipiert und vermittelt berufliche Handlungskompetenz. In ihrer Kompendienfunktion dient sie als Wissensspeicher zur Abdeckung der curricularen Vorgaben und bietet eine erwachsenengerechte Didaktik und Methodik. Die Lernfelder werden anhand von Lernsituationen erarbeitet und verdeutlichen begriffliche Grundlagen sowie zentrale Marketinginstrumente anhand betrieblicher Handlungssituationen. Die Lernfelder des Lehrplans berücksichtigen unter anderem auch die Themen Online-Marketing, Sortimentspolitik, Preispolitik in der Praxis und Sponsoring.41,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stationenlernen: Musik & Werbung, SchulbücherDas Schulbuch 'Stationenlernen: Musik & Werbung' richtet sich an Schülerinnen und Schüler der Klassen 8 bis 10 und bietet einen innovativen Ansatz, um das Thema Musik in der Werbung praxisnah zu vermitteln. Mit insgesamt 13 methodisch vielfältigen Lernstationen, darunter eine spezielle iPad-Station für den Einsatz von GarageBand, ermöglicht das Heft einen interaktiven und kreativen Zugang zum Lehrplanthema. Die Lernstationen decken ein breites Spektrum ab, von der Analyse von Werbepsychologie und Zielgruppen bis hin zur praktischen Umsetzung von Audio-Logos, Jingles, Brand Songs und Sound Icons. Durch den Einsatz von QR-Codes und Shortlinks können insgesamt 36 digitale Inhalte direkt im Unterricht abgerufen werden, was den Lernprozess zusätzlich unterstützt. Die Stationen sind flexibel einsetzbar, entweder einzeln oder in Teamarbeit, und fördern so sowohl individuelles als auch kooperatives Lernen. Kreative Aufgabenstellungen, wie das Verfassen eines eigenen Werbetextes, das Komponieren eines Jingles oder das Drehen eines Videoclips, regen die Schülerinnen und Schüler dazu an, ihre eigenen Ideen zu entwickeln und umzusetzen. Ergänzt wird das Angebot durch schülergerechte Tutorials, die den Umgang mit GarageBand erklären und somit den digitalen Kompetenzerwerb fördern.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Leuchtkasten Werbung für außenLeuchtkasten Werbung für außen Sie wollen Ihre Reklame gut sichtbar außen an der Wand platzieren? Wir können es Ihnen ermöglichen! Leuchtkasten für außen ist ein Premiumprodukt aus deutscher Produktion und wird bei Werbung eingesetzt. Vier Langfeldleuchten oder optionale LED-Beleuchtung machen Ihre Werbung auch in Dunkelheit sichtbar. Standardausstattung: + Aluminiumrahmenkonstruktion aus verwindungssteifen Aluminium-Profilen + Oberfläche E6EV1, eloxal matt-silber + ESG-Sicherheitsglas 5 mm + 1-seitige Klapptüröffnung mit Gasdrucköffnern mit autom. Arretierung in geöffneter Stellung + Getriebeverriegelung mit 6-Kant Schlüssel + Klemmleiste mit verdeckt liegender Plakatfixierung über die gesamte Breite + Plakat direkt hinter der Schutzscheibe + Hintergrundbeleuchtung mit LED + Drehflügelöffnung DIN links/rechts für den Wartehallen-Einbau (2-seitig für Wartehalle) optional Maße: Breite: ca. 134,6 cm Höhe: ca. 191,1 cm Tiefe: ca. 16,3 cm Sichtmaß: 115 x 171 cm Plakatmaß: 118,5 x 175 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Ein Premiumprodukt des namhaften deutschen Herstellers.2467,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.